
Prélèvement de prêt : vérifier l’affectation réelle du prêteur
Mis à jour · 4 min de lecture
Un prélèvement de prêt ne révèle pas à lui seul les montants affectés par le prêteur au capital, aux intérêts ou à un compte séquestre. Obtenez l’historique réel d’affectation du paiement, sans répartir le débit à partir de l’échéance actuelle. Une composante non étayée reste inconnue même si une soustraction produit un nombre commode.
Les applications exportent la date, la description et le montant en CSV. Ouvrez ce CSV dans Excel pour enregistrer un classeur XLSX. Vérifiez le résultat avec votre PDF : la compatibilité dépend du format du relevé.
Recueillir l’historique appliqué, pas seulement l’échéancier
Ce guide prépare des pièces pour un réviseur ; il ne calcule pas d’amortissement et ne décide pas du traitement fiscal. Le capital désigne la réduction du solde appliquée par le prêteur, les intérêts une charge affectée séparément et l’escrow, dans l’exemple hypothécaire US, les fonds enregistrés par le gestionnaire pour les dépenses tierces concernées. Les montants réels doivent venir du prêteur.
- Conservez date comptabilisée, montant, devise et référence bancaire disponible. Gardez la période complète du relevé et le contexte du compte.
- Demandez au titulaire autorisé le relevé du gestionnaire et le justificatif d’affectation correspondant. Notez versions, période et identité de source ; aucun menu de prêteur particulier n’est vérifié ici.
- Séparez montant actuellement dû et historique des paiements. Repérez le paiement affecté précis et les composantes fournies : capital, intérêts, escrow, frais ou montant non affecté.
- Comparez les composantes étayées à l’événement bancaire concerné. Notez manques et différences inexpliquées sans attribuer le solde au capital ou aux intérêts.
- Transmettez référence bancaire, affectation du prêteur, information sur les paiements non appliqués et question ouverte. Une date ou un montant identique ne suffit pas à autoriser une affectation comptable.
L’aide CFPB sur les gestionnaires hypothécaires US distingue échéance, historique et activité. Les obligations de relevé comportent des exceptions, dont certaines situations de carnets de paiement ou petits gestionnaires. N’étendez pas ces règles hypothécaires US à tous les prêts, pays ou droits à relevé.
Comparer différemment pièces complètes et partielles
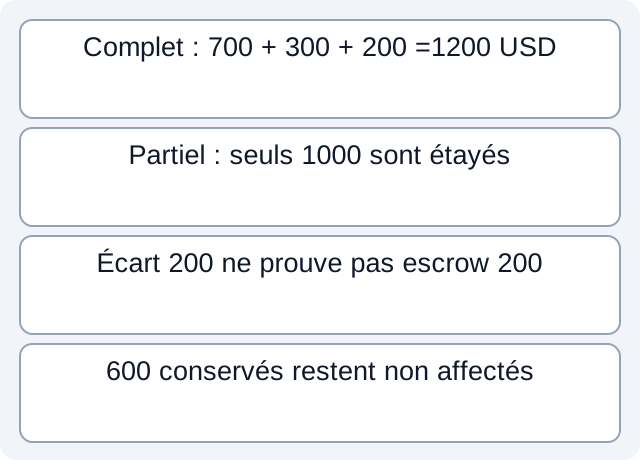
Notre CSV fictif contient trois situations pédagogiques séparées. Dans la situation complète, un débit de 1 200 USD reçoit une affectation fournie de capital 700, intérêts 300 et escrow 200. La somme vaut 1 200 parce que les trois composantes sont données, pas déduites d’un taux.
Dans la situation partielle, le débit vaut également 1 200, mais les pièces fournissent seulement capital 700 et intérêts 300. L’écart vaut 200 et l’escrow est vide. La soustraction ne prouve pas un escrow de 200 ; elle identifie une explication à demander. La situation complète ne remplit pas la cellule inconnue de l’autre.
La troisième donne un débit de 600 et un relevé du gestionnaire indiquant explicitement 600 non affectés. Aucune répartition capital/intérêts n’est fournie. La CFPB explique que des paiements partiels peuvent être conservés jusqu’au montant complet. Le débit ne prouve donc pas seul une réduction du solde du prêt.
| Situation fictive | Banque USD | Affectation fournie | Résultat de revue |
|---|---|---|---|
| Complète | 1 200 | 700 capital + 300 intérêts + 200 escrow | Composantes couvrant le débit donné |
| Pièces partielles | 1 200 | 700 capital + 300 intérêts ; escrow inconnu | 200 inexpliqués, pas un escrow déduit |
| Paiement partiel conservé | 600 | 600 explicitement non affectés | Aucune répartition capital/intérêts étayée |
Consultez le CSV fictif d’affectation du prêteur et les comparaisons exécutées. Les contrôles locaux lisent des lignes construites et comparent les montants fournis. Ils ne reproduisent pas les règles du gestionnaire, ne calculent pas les intérêts, ne valident pas un export natif et n’observent aucun paiement réel.
Transmettre la question sans modifier les preuves
Si dates bancaire et prêteur diffèrent, conservez les deux et leurs arrêtés. Demandez quel paiement a été appliqué et si un montant reste non affecté. Des frais ou changements d’escrow allégués nécessitent l’écriture réelle, pas une catégorie d’équilibrage.
L’explication IRS des pièces à conserver évoque des combinaisons de documents. Ici, cela appuie la conservation des preuves de paiement et de motif ; ce n’est ni un algorithme de prêt ni une décision de déductibilité. Laissez classification des écritures et questions juridiques/fiscales au réviseur autorisé.
Pour le processus de soldes et exceptions, consultez le rapprochement bancaire. Si la banque fournit seulement un PDF, téléchargez LocalExtract pour extraire un PDF localement en CSV date,description,amount, puis contrôlez les lignes avec le relevé émis. L’app ne récupère pas les affectations du prêteur et ne répartit pas automatiquement capital/intérêts.
Sources officielles vérifiées le 17 octobre 2026. Méthode générale de préparation ; règles hypothécaires citées limitées aux États-Unis.
LocalExtract Team
Nous développons LocalExtract, un convertisseur de relevés pour ordinateur. Questions ou corrections ? Contact · Politique éditoriale