
Kreditabbuchung: tatsächliche Zuordnung des Kreditgebers prüfen
Aktualisiert · 3 Min. Lesezeit
Eine Kreditabbuchung allein zeigt nicht, welchen Betrag der Kreditgeber auf Tilgung, Zinsen oder ein Treuhandkonto anrechnete. Beschaffen Sie die tatsächliche Zahlungszuordnung, statt den Bankbetrag aus der aktuellen Fälligkeit aufzuteilen. Eine unbelegte Komponente bleibt unbekannt, auch wenn eine Subtraktion eine passende Zahl liefert.
Die Desktop-Apps exportieren Datum, Beschreibung und Betrag als CSV. Öffnen Sie die CSV in Excel und speichern Sie dort eine XLSX-Datei. Prüfen Sie das Ergebnis anhand Ihres eigenen PDFs; die Unterstützung hängt vom Auszugsformat ab.
Angewandte Zahlungshistorie statt nur Zahlungsplan sammeln
Diese Anleitung bereitet Nachweise für eine Prüfung vor; sie berechnet keinen Tilgungsplan und entscheidet keine Steuerbehandlung. Tilgung bezeichnet die vom Kreditgeber angerechnete Minderung des Darlehenssaldos, Zinsen eine gesondert angerechnete Belastung und Escrow im US-Hypothekenbeispiel die vom Servicer erfassten Mittel für betreffende Drittausgaben. Tatsächliche Beträge müssen aus dem passenden Kreditgebernachweis stammen.
- Bewahren Sie Bankbuchungstag, Betrag, Währung und verfügbare Referenz auf. Erhalten Sie den vollständigen Auszugszeitraum und Kontokontext.
- Bitten Sie den berechtigten Inhaber um den zugehörigen Servicer-Auszug und Zahlungszuordnungsnachweis. Erfassen Sie Versionen, Zeitraum und Quellenidentität; hier wurde kein bestimmtes Kreditgeberportal verifiziert.
- Trennen Sie aktuell fälligen Betrag und vergangene Zahlungshistorie. Suchen Sie die konkrete angerechnete Zahlung und die gelieferten Tilgungs-, Zins-, Escrow-, Gebühren- oder noch nicht zugeordneten Komponenten.
- Vergleichen Sie diese belegten Komponenten mit dem betreffenden Bankereignis. Dokumentieren Sie fehlende Teile und ungeklärte Differenzen, ohne den Ausgleichsbetrag als Tilgung oder Zinsen zuzuordnen.
- Übergeben Sie Bankreferenz, Zuordnungsnachweise, Informationen zu nicht angerechneten Zahlungen und die offene Frage. Ein passendes Datum oder ein gleicher Betrag allein erlaubt noch keine Buchungszuordnung.
Die CFPB-Hinweise zu US-Hypothekenservicern trennen Fälligkeit von Zahlungshistorie und Transaktionsaktivität. Für Auszugspflichten bestehen Ausnahmen, etwa bestimmte Zahlungsheft- und kleine Servicer-Konstellationen. Übertragen Sie diese US-Hypothekenregeln nicht auf jeden Kredit, jedes Land oder jeden Auszugsanspruch.
Vollständige und lückenhafte Nachweise unterschiedlich vergleichen
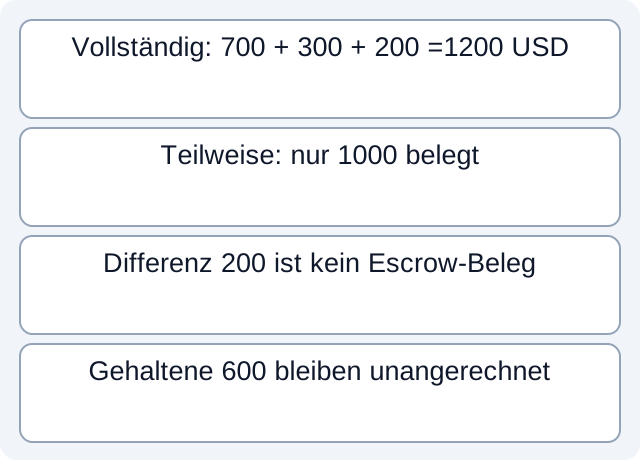
Unsere fiktive CSV enthält drei getrennte Lehrsituationen. Im vollständigen Fall wird Bankabbuchung 1.200 USD eine gelieferte Zuordnung von Tilgung 700, Zinsen 300 und Escrow 200 gegenübergestellt. Die Summe ist 1.200, weil alle drei Beträge vorgegeben sind, nicht aus einem Zinssatz erschlossen.
Im Fall mit Teilnachweisen lautet die Bankabbuchung ebenfalls 1.200. Geliefert sind aber nur Tilgung 700 und Zinsen 300. Die Differenz ist 200, während Escrow leer bleibt. Die Subtraktion beweist kein Escrow von 200, sondern eine anzufordernde Erklärung. Der vollständige Fall darf die Lücke des anderen Falls nicht stillschweigend füllen.
Die dritte Situation gibt eine Abbuchung 600 und einen Servicer-Nachweis mit ausdrücklich 600 nicht zugeordnet vor. Keine Tilgungs- oder Zinsanrechnung ist geliefert. Die CFPB erklärt, dass Teilzahlungen bis zum vollständigen Betrag gehalten werden können. Die Abbuchung beweist daher für sich keine Verringerung des Darlehenssaldos.
| Fiktive Situation | Bank USD | Gelieferte Zuordnung | Prüfergebnis |
|---|---|---|---|
| Vollständig | 1.200 | 700 Tilgung + 300 Zins + 200 Escrow | Komponenten decken die vorgegebene Abbuchung |
| Teilnachweis | 1.200 | 700 Tilgung + 300 Zins; Escrow unbekannt | 200 ungeklärt, kein erschlossenes Escrow |
| Gehaltene Teilzahlung | 600 | 600 ausdrücklich nicht zugeordnet | Keine belegte Tilgungs-/Zinsaufteilung |
Lesen Sie die fiktive Kreditgeberzuordnung und die ausgeführten Vergleiche. Lokale Prüfungen lesen konstruierte Zeilen und vergleichen gelieferte Beträge. Sie reproduzieren keine Servicer-Regeln, berechnen keine Zinsen, validieren keinen Kreditgeberexport und beobachten keine reale Zahlung.
Die offene Frage ohne veränderte Nachweise übergeben
Weichen Bank- und Kreditgeberdatum ab, erhalten Sie beide sowie die Auszugsstichtage. Fragen Sie, welche Zahlung angerechnet wurde und ob etwas nicht zugeordnet bleibt. Behauptete Gebühren oder Escrow-Änderungen benötigen die tatsächliche Buchung, keine Ausgleichskategorie.
Die IRS-Erklärung zu Belegen nennt Kombinationen unterstützender Unterlagen. Hier stützt das die Aufbewahrung von Zahlungs- und Zwecknachweisen; es ist weder ein Zuordnungsalgorithmus noch eine Entscheidung über Abziehbarkeit. Überlassen Sie Buchungsklassifikation und rechtliche/steuerliche Fragen dem berechtigten Prüfer.
Den umfassenderen Salden-/Ausnahmeprozess erläutert der Bankabgleich. Liefert die Bank nur PDF, laden Sie LocalExtract herunter, extrahieren ein PDF lokal in date,description,amount-CSV und prüfen am Original. Die App ruft keine Kreditgeberzuordnungen ab und teilt Tilgung/Zins nicht automatisch auf.
Offizielle Quellen geprüft am 17. Oktober 2026. Allgemeine Nachweisvorbereitung; zitierte Hypothekenregeln gelten nur für die USA.
LocalExtract Team
Wir entwickeln LocalExtract, einen Kontoauszug-Konverter für den Desktop. Fragen oder Korrekturen? Kontakt · Redaktionsrichtlinien