
Paiement bancaire sans preuve : demander les faits manquants
Mis à jour · 4 min de lecture
Quand une ligne bancaire manque de facture ou de motif clair, demandez le fait manquant pour cet événement, pas une catégorie comptable devinée par le client. Séparez preuve de facture, objet professionnel et origine d’un crédit entrant. Une pièce jointe reçue ne résout pas toutes les questions.
Les applications exportent la date, la description et le montant en CSV. Ouvrez ce CSV dans Excel pour enregistrer un classeur XLSX. Vérifiez le résultat avec votre PDF : la compatibilité dépend du format du relevé.
Relier un registre de questions aux événements bancaires
Pour préparer la revue, un identifiant d’événement désigne un mouvement bancaire ; un identifiant de question désigne un fait absent. Une réponse peut étayer une question sans résoudre l’autre. Ce registre est une méthode conçue par l’auteur, pas un formulaire imposé par une autorité.
- Conservez l’événement bancaire et créez un identifiant de demande. Incluez seulement date, montant, devise et référence utiles ; gardez le contexte du compte dans le dossier de revue contrôlé.
- Nommez précisément le manque : facture fournisseur, objet professionnel ou origine/explication d’un crédit entrant. Ne proposez pas d’avance une classification charge, revenu, prêt ou apport du propriétaire.
- Demandez document et explication pertinents. Séparez deux questions sur le même mouvement pour qu’une facture ne réponde pas silencieusement à la question du motif.
- Distinguez demandé, reçu, examiné et résolu. Reliez la réponse à la question qu’elle traite réellement ; conservez responsable de revue et faits ouverts.
- Transmettez les questions non résolues au réviseur autorisé. Préparer un texte n’est pas l’envoyer ; ni réponse ni montant bancaire seul ne prouvent validité fiscale ou rapprochement terminé.
L’aide IRS sur les justificatifs décrit des combinaisons de pièces pour bénéficiaire, montant, paiement, date et motif dans le contexte US. Les documents des sociétés britanniques et les registres VAT ont leurs propres périmètres. Ces sources ne créent ni liste mondiale de facture, ni durée universelle, ni règle de déduction.
Poser des questions sans préclasser la réponse
Pour un paiement sans facture, le brouillon peut être : « Pour l’événement bancaire B1, merci de fournir la facture fournisseur ou autre pièce et d’identifier le paiement concerné. » Si le motif manque aussi, gardez une question distincte : « Quelle activité professionnelle ou quel projet concerne B1, et quelle pièce étaye cette explication ? » Un nom de fichier ou libellé marchand ne remplace pas la réponse.
Pour un crédit inexpliqué : « Qui a envoyé l’événement B2, à quoi correspond-il et quelle pièce l’explique ? » Ne le nommez pas revenu de vente avant que réponse et preuves le justifient. Une trace bancaire peut identifier l’émetteur sans résoudre l’objet économique.
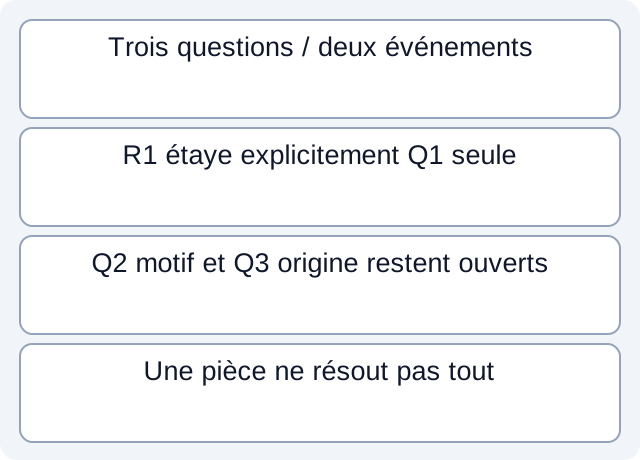
Le registre fictif contient Q1 pour la facture de B1, Q2 pour son motif et Q3 pour l’origine de B2. Le scénario donne explicitement R1 comme examinée pour Q1. Q2 et Q3 restent ouvertes. Ce sont deux questions sans réponse, pas deux transactions bancaires manquantes ni une déclaration de validité fiscale de facture.
| Question fictive | Événement | Preuve reçue | Décision restante |
|---|---|---|---|
| Q1 : facture fournisseur | B1 | R1, examinée pour cette demande seule | Demande documentaire traitée dans le scénario |
| Q2 : objet professionnel | B1 | Aucune | Motif inconnu |
| Q3 : origine du crédit | B2 | Aucune | Ne pas encore classer le crédit |
Consultez les questions fictives, liens des réponses et le contrôle exécuté des questions ouvertes. Le script lit les identités données ; il n’évalue ni authenticité, validité fiscale, réaction client ni efficacité d’un message. Aucune communication réelle n’a été envoyée.
Clore seulement le fait étayé
Une facture reçue peut laisser ouverts motif, affectation du paiement ou identité de source. Si une réponse concerne une autre date/devise, gardez la différence au lieu de la déplacer sur la ligne attendue. Si plusieurs événements concernent un document, notez l’affectation étayée sans répéter son montant comme nouvelle trésorerie.
Limitez la demande aux informations pertinentes et utilisez le canal approuvé. Numéros de comptes sans rapport, transactions d’autres clients et documents personnels n’ont pas à entrer dans une liste générale. Ne demandez ni mots de passe, codes de sécurité ni jetons d’accès. Un manque de preuve est un point de revue, pas une permission d’inventer une classification ou d’accuser le client.
Cette méthode commune réunit factures absentes, motifs peu clairs et recettes inexpliquées. Pour la collecte/transmission initiale, consultez le parcours des professionnels comptables ; pour les totaux fournisseur une fois l’identité étayée, consultez paiements et remboursements.
Si la source bancaire est seulement PDF, téléchargez LocalExtract pour extraire un PDF localement en CSV date,description,amount. Vérifiez les lignes ; l’app n’obtient pas les factures, ne contacte pas les clients et ne classe pas la transaction à votre place.
Sources officielles vérifiées le 17 octobre 2026 ; exemples juridictionnels séparés de la méthode générale de préparation.
LocalExtract Team
Nous développons LocalExtract, un convertisseur de relevés pour ordinateur. Questions ou corrections ? Contact · Politique éditoriale