
Prévision de trésorerie : éviter une facture payée comptée deux fois
Mis à jour · 4 min de lecture
Ne replacez pas dans les recettes futures un encaissement déjà compris dans le solde bancaire. Construisez la prévision à partir d’un arrêté bancaire fixe, puis ajoutez seulement les encaissements restant attendus et les sorties avec hypothèses de date. Une échéance de facture ne prouve pas une date d’arrivée bancaire.
Les applications exportent la date, la description et le montant en CSV. Ouvrez ce CSV dans Excel pour enregistrer un classeur XLSX. Vérifiez le résultat avec votre PDF : la compatibilité dépend du format du relevé.
Séparer trésorerie réelle et attentes futures
Les réels sont ici les observations bancaires historiques jusqu’à l’arrêté. Les lignes attendues sont des hypothèses de périodes ultérieures. La trésorerie initiale est le solde étayé à cette limite, pas une nouvelle recette à additionner à toutes les opérations passées.
- Fixez comptes, devise, arrêté et version de source. Conservez preuve du solde initial et identités des encaissements historiques.
- Pour chaque facture ouverte, notez montant initial, encaissements séparément étayés et solde restant. Gardez la preuve de rattachement ; un libellé ressemblant n’est pas une correspondance automatique.
- Affectez le reste à une période attendue seulement avec une base de date étayée ou explicitement supposée. Les dates inconnues restent visibles et non affectées.
- Séparez sorties attendues et paiements réels en indiquant hypothèses de date/montant. Ne mélangez pas les devises sans conversion documentée.
- Calculez, par scénario, ouverture plus entrées attendues moins sorties attendues. Gardez une alternative sans l’encaissement incertain et expliquez l’hypothèse modifiée.
L’aide australienne de trésorerie distingue réels et estimations et fournit la relation ouverture/entrées/sorties/clôture. Ses indications de GST ne sont pas une règle fiscale mondiale. Cette arithmétique sert ici à une feuille de planification, pas à un état réglementaire ni à une garantie de fonds.
Lire le solde impayé avant de choisir sa période
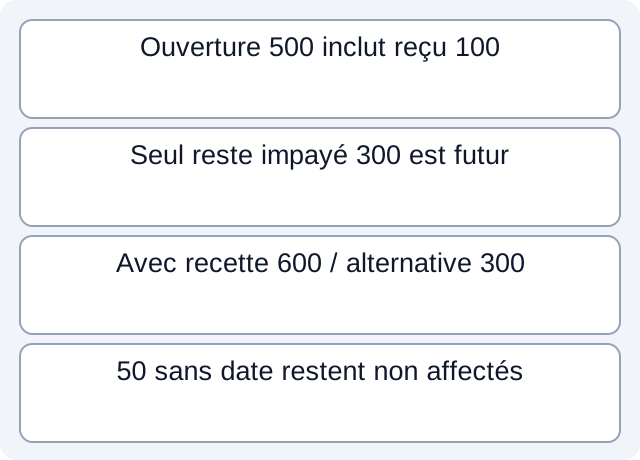
Dans le cas fictif en EUR, l’ouverture bancaire vaut 500 et comprend déjà l’encaissement H1=100. La facture I1 totalisait 400 et est explicitement associée à H1, laissant 300 impayés. Le scénario suppose leur arrivée en novembre et attend une sortie de 200 ce mois-là.
Le scénario avec encaissement clôture à 600 : 500+300−200. L’alternative sans cette recette incertaine clôture à 300 : 500−200. Ajouter H1 encore une fois compterait deux fois un montant déjà dans l’ouverture. Aucun résultat ne prédit ce que la banque affichera réellement.
Une autre facture ouverte I2=50 n’a pas de date d’encaissement. Gardez-la comme attente non affectée au lieu de la placer en novembre ou de remplacer sa date inconnue par l’échéance. La feuille peut afficher 50 dus sans en faire une recette confirmée de novembre.
| Poste fictif | EUR | Traitement de planification |
|---|---|---|
| Ouverture bancaire incluant H1 | 500, comprend 100 | Solde d’arrêté fixe |
| I1 initiale / reçu / restant | 400 / 100 / 300 | Seuls les 300 restants envisagés pour le futur |
| Recette de novembre supposée / sortie | 300 / 200 | Scénario avec recette : clôture 600 |
| Alternative sans recette | 0 entrée / 200 sortie | Clôture 300 ; hypothèse différente |
| I2 sans date d’encaissement | 50 | Non affectée, pas une entrée certaine en novembre |
Le registre fictif réel/attendu et les calculs de scénarios exécutés lisent les lignes données et calculent ces résultats limités. Ils ne déduisent pas les dates, ne se connectent pas aux factures, n’exécutent pas Excel et ne mesurent pas la fiabilité prévisionnelle.
Totaliser sans cacher l’incertitude
La documentation SUMIFS Microsoft décrit la somme à critères multiples. Elle ne valide ni identité fournisseur/client, ni rattachement d’un reçu, ni réalisme d’une date attendue. Une formule peut additionner correctement des lignes mal classées.
Dans le tableur, séparez réel/attendu, devise et scénario/période avant de totaliser. Gardez identifiants de source et base de date auprès du nombre pour retracer une hypothèse modifiée. Les dates vides appartiennent aux exceptions, sans disparaître silencieusement d’un total rassurant.
À l’arrivée d’une nouvelle preuve bancaire, conservez l’ancien scénario et marquez l’encaissement réel au prochain arrêté. Recalculez le reste de facture depuis les observations étayées sans laisser ancienne prévision et nouveau reçu en parallèle. Le réviseur voit alors une attente modifiée sans doubler la trésorerie.
Pour comparer l’historique, consultez le rapprochement bancaire. Si la source historique est seulement PDF, téléchargez LocalExtract pour extraire un PDF localement en CSV date,description,amount, puis vérifiez les lignes. L’app ne prévoit pas la trésorerie, ne classe pas les factures et ne garantit pas l’encaissement.
Documentation officielle vérifiée le 17 octobre 2026. Exemple d’organisation des preuves pour planifier, pas de conseil financier ou fiscal individuel.
LocalExtract Team
Nous développons LocalExtract, un convertisseur de relevés pour ordinateur. Questions ou corrections ? Contact · Politique éditoriale