
Eventbrite paie un événement en plusieurs fois : suivre chaque versement
Mis à jour · 3 min de lecture
Avec plusieurs versements pour un événement Eventbrite, Event ID seul ne suffit pas au rapprochement bancaire. Gardez chaque Payout ID, sa synthèse et son détail avant de vérifier la banque. Ce parcours concerne Eventbrite Payment Processing, pas les dépôts d’une passerelle indépendante.
Les applications exportent la date, la description et le montant en CSV. Ouvrez ce CSV dans Excel pour enregistrer un classeur XLSX. Vérifiez le résultat avec votre PDF : la compatibilité dépend du format du relevé.
Contrôler un événement réparti sur deux versements
- Confirmez l’organisation, les droits et le périmètre Eventbrite Payment Processing. L’identifiant d’événement désigne l’événement, pas chaque crédit bancaire.
- Exportez le récapitulatif pour chaque Payout ID. Exportez séparément le détail de l’événement avec les identifiants de commande/d’ajustement ; récupérez les fichiers générés dans Exports.
- Regroupez les composantes nettes du détail par Payout ID avant de comparer le récapitulatif. N’additionnez pas celui-ci à ses propres lignes détaillées.
- Comparez chaque versement à une preuve bancaire indépendante avec devise, destination et référence disponible. Une association non étayée reste inconnue ; des montants identiques ne prouvent pas l’identité.
La synthèse comprend Payout ID, Event ID, type, émission/arrivée prévue, méthode, état, réserve et montant payé. Gardez séparément le détail de l’événement : Order ID, Adjustment ID, type/date d’opération et composantes frais/taxes. N’ajoutez pas le montant de synthèse comme une nouvelle vente à ses propres composantes.
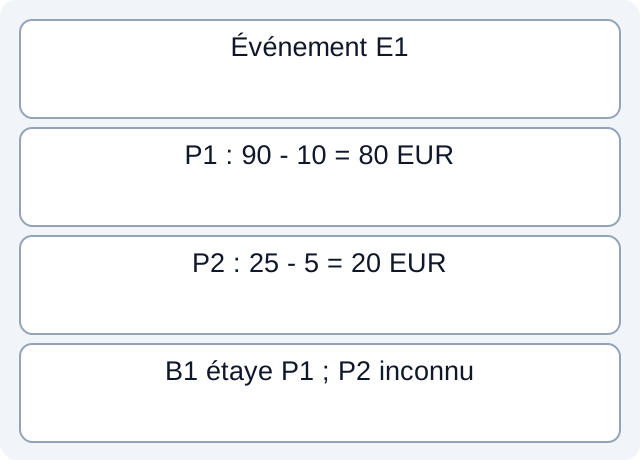
Ce que démontrent les fichiers pédagogiques téléchargeables
Le fichier fictif de rattachement téléchargeable contient O1=90 et A1=−10 pour P1, puis O2=25 et A2=−5 pour P2, tous sous E1. Nous avons réellement lu et regroupé ces lignes CSV : P1=80 EUR et P2=20 EUR. Un fichier bancaire distinct associe explicitement B1=80 à P1 ; B2 vaut également 80, sans association justifiée à un versement. L’inclure inventerait une seconde réception de P1. P2 reste non observé, sans conclusion automatique de retard.
CSV fictif: tp-230-bank-evidence · CSV fictif: tp-230-membership
Résultats de la feuille exécutée. Ces contrôles locaux lisent seulement des fichiers construits. Ils ne testent ni comptes du fournisseur, réception bancaire, taux de frais réels, imports ou formats natifs de rapport.
| Objet | EUR | Limite de preuve |
|---|---|---|
| P1 | 80 | Relation B1 stipulée |
| P2 | 20 | Réception bancaire inconnue |
| B2 | 80 | Même montant ; versement inconnu |
Garder les champs conditionnels
Les versements consolidés des événements récurrents n’existent que dans certaines régions. Trace ID est propre aux États-Unis ; la réserve planifiée concerne les versements planifiés. L’absence d’un champ ne signifie pas automatiquement perte de données ou échec du paiement. L’explication des montants distingue réserves, remboursements et débits/crédits, sans calendrier identique pour tout événement.
Clôturer chaque versement séparément
Consignez devise réelle, destination, Payout ID et référence bancaire à côté de chaque observation. Arrivée prévue n’est pas réception observée. Conservez réserves, ajustements et paiements non rapprochés ; n’inventez pas un taux de réserve commun ni un mois bancaire unique pour tout l’événement. Le registre téléchargeable est pédagogique, pas un export Eventbrite ni une preuve de règlement.
Pour une source bancaire disponible seulement en PDF, téléchargez LocalExtract. Il traite un PDF localement en CSV date,description,amount ; vérifiez les lignes extraites contre le relevé émis.
Guide associé: Rapprocher un relevé bancaire : soldes, correspondances et écarts.
Documentation de la tâche ajoutée vérifiée le 17 octobre 2026.
LocalExtract Team
Nous développons LocalExtract, un convertisseur de relevés pour ordinateur. Questions ou corrections ? Contact · Politique éditoriale