
Zwei Microsoft-Aboabbuchungen: zuerst den Bestellverlauf prüfen
Aktualisiert · 4 Min. Lesezeit
Bei zwei ähnlichen Microsoft-Abonnementbelastungen für Privatkunden vergleichen Sie die Bankbeobachtungen zunächst mit dem Bestellverlauf des berechtigt geprüften Kontos und den berechneten Zeiträumen. Gleiche Beträge und nahe Buchungsdaten beweisen keinen doppelten Einzug desselben Kaufs. Konto, Kauf und Abonnementzeitraum bleiben getrennte Prüfmerkmale.
Die Desktop-Apps exportieren Datum, Beschreibung und Betrag als CSV. Öffnen Sie die CSV in Excel und speichern Sie dort eine XLSX-Datei. Prüfen Sie das Ergebnis anhand Ihres eigenen PDFs; die Unterstützung hängt vom Auszugsformat ab.
Mehr als zwei Bankzeilen vergleichen
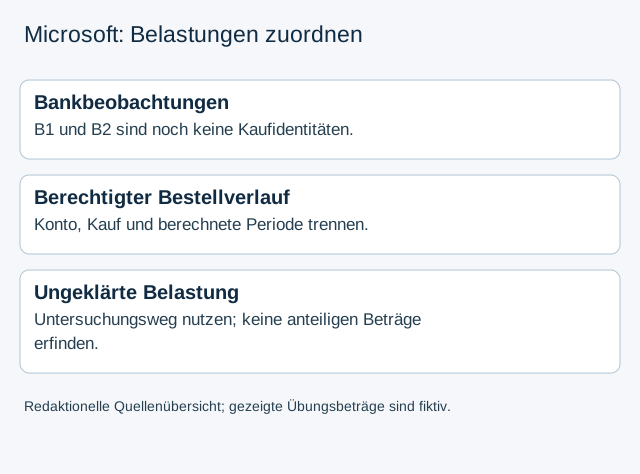
Die Microsoft-Hilfe zu doppelten Belastungen verweist auf Bestellverlauf und mehrere Monate von Bank- oder Kartenabrechnungen. Nach einer fehlgeschlagenen Zahlung kann ein erfolgreicher erneuter Einzug zeitlich nahe an der nächsten regulären Zahlung liegen. Die Hilfe nennt außerdem bewusst zusätzlich gekaufte Abonnementzeiträume als getrennte Transaktionen.
Öffnen Sie nur den Bestellverlauf eines Kontos, das Sie berechtigt prüfen dürfen. Halten Sie Kaufkennung, Dienst, Betrag und verfügbare Zeitraumangaben zusammen mit dem Bankdatum fest. Fehlt der berechnete Zeitraum, bleibt er unbekannt; der Monat der Bankbuchung legt ihn nicht fest.
Wenn ein Konto nur einen Kauf zeigt
Dieselbe offizielle Hilfe nennt einen weiteren möglichen Zweig: Mehrere Microsoft-Konten können dieselbe Zahlungskarte nutzen. Erklärt der geprüfte Bestellverlauf weitere Belastungen nicht, führt sie im Microsoft-Konto über Payment options und Investigate zur Untersuchung.
Dieser Belegweg berechtigt nicht zum Zugriff auf das Konto eines Familienmitglieds oder zum Einsammeln seiner Zugangsdaten. Bitten Sie die berechtigte Person, die relevanten Kaufangaben über das vorgesehene private Verfahren bereitzustellen. Vollständige Kartendaten, Anmeldecodes und nicht betroffene Käufe gehören nicht in eine Buchhaltungs-Prüfliste.
Microsoft-365-Privatupgrade und doppelte Belastung unterscheiden
Bei direkt von Microsoft verwalteten Abonnements beschreibt die Anleitung zum Microsoft-365-Wechsel den Wechsel zu mehr Funktionen als neuen Kauf mit demselben Konto. Resttage werden in Laufzeit des neuen Plans umgerechnet; die Umrechnung hängt von Ausgangs- und Zielplan ab. Daraus folgt weder allgemein eine zweite Belastung in Höhe der monatlichen Preisdifferenz noch eine zugesagte Geldgutschrift.
Lesen Sie im autorisierten Konto unter Subscriptions → Manage, wer das Abonnement verwaltet. Über Apple, Google oder Händler verwaltete Käufe folgen deren Verfahren. Erfassen Sie bei einem behaupteten Upgrade genaue alte/neue Plannamen, Kontoalias, Anbieter, neue Bestellung/Beleg, Wirksamkeitsdatum und angezeigte neue Laufzeit beziehungsweise Ablaufdatum. Vergleichen Sie diesen Kaufnachweis mit jeder Bankbelastung; kaufen, kündigen oder ändern Sie keinen Plan zum Testen.
Ein fiktiver Prüffall kann eine Altplanbestellung O1 und eine spätere Upgradebestellung O2 desselben Kontos mit geändertem Ablaufdatum ausweisen. Das rechtfertigt die Prüfung zweier verschiedener Käufe, nicht die Bezeichnung O2 als zweiten Einzug von O1. Die Höhe einer behaupteten Upgradeanpassung ist damit noch nicht belegt. Erklärt der Beleg Belastung oder Gutschrift nicht, lassen Sie den Anbieter Bestellung, abgedeckten Zeitraum und Umrechnungs-/Anpassungsgrundlage benennen. Die Bankposition bleibt bis zum fehlenden Nachweis offen.
Der offiziell beschriebene Wechsel zu weniger Funktionen kann erst bei Verlängerung wirksam werden; dann fällt die neue Plangebühr an. Bewahren Sie das tatsächliche Wirksamkeitsdatum und übertragen diese zeitliche Regel nicht auf jedes Upgrade oder andere Dienste. Gleiche Bankbeträge, neuer Planname oder vermutete anteilige Berechnung beweisen weder Doppelbelastung noch Berechtigung zum Löschen einer Ausgabe.
Ein fiktives Belastungsregister
| Vorgegebene Beobachtung | Zulässige Prüfaussage |
|---|---|
| B1 und B2 sind zwei nahe beieinander gebuchte Bankbelastungen von je 20 in derselben Währung | Zwei Bankbeobachtungen liegen vor; Kaufidentität und Zeitraum fehlen weiterhin |
| Das berechtigt geprüfte Konto A1 enthält einen passenden Kauf O1 | O1 kann einmal geprüft werden; die andere Bankbelastung bleibt ungeklärt |
| Ein gesonderter Beleg identifiziert O2 für einen anderen berechneten Zeitraum | O2 getrennt vergleichen; gleiche Beträge machen O2 nicht zur Dublette von O1 |
| Anderes Konto, Zeitraum oder Kauf nicht bestimmbar | Belastung offenlassen und dem Untersuchungs- oder Supportweg von Microsoft folgen |
Die Daten des Belastungsregisters nutzen die obigen fiktiven Kennungen und Beträge. Das Register entscheidet weder über die Berechtigung einer konkreten Belastung noch über Erstattungen, Upgrade-Gutschriften oder anteilige Beträge. Es darf nicht allein wegen zweier Bankzeilen einen zweiten Aufwand erzeugen oder allein wegen gleicher Beträge einen erfassten Aufwand löschen.
Die offene Frage genau benennen
Stellen Sie die betroffenen Bankbeobachtungen, das geprüfte Konto, die Ergebnisse des Bestellverlaufs und die fehlende Identität oder Periode zusammen. Benennen Sie, ob ein Kauf fehlt, Zeitpunkte abweichen oder ein Konto noch unbekannt ist. Die Microsoft-Hilfe belegt kein anbieterübergreifendes Upgrade- oder Anteilsverfahren; ein ungeklärter Unterschied ist deshalb noch keine Upgrade-Gebühr.
Liegt der Bankbeleg nur als PDF vor, kann LocalExtract lokal CSV-Zeilen vorbereiten, ein PDF nach dem anderen mit date,description,amount. Es ruft keine Microsoft-Bestellungen ab, identifiziert kein anderes Konto und prüft keine Abonnementberechtigung. Der Leitfaden zu überlappenden CSV-Dateien behandelt wiederholte Quellzeilen – eine andere Frage als die Zuordnung zweier gebuchter Belastungen zu einem Kauf.
Offizielle Microsoft-Hilfe für Privatkonten am 17. Oktober 2026 geprüft. Die tatsächlichen Konto- und Zeitraumbelege gehören zur Prüfung; ein Bankbuchungstext ist noch keine Kontokennung.
LocalExtract Team
Wir entwickeln LocalExtract, einen Kontoauszug-Konverter für den Desktop. Fragen oder Korrekturen? Kontakt · Redaktionsrichtlinien