
Ko-fi-Verkäufe und Bankeingang: PayPal oder Stripe prüfen
Aktualisiert · 3 Min. Lesezeit
Ko-fi hält kein Guthaben für Creator und hat keinen eigenen Auszahlungsplan. Zahlungen gehen an das gewählte PayPal- oder Stripe-Konto. Weicht die Bankgutschrift von den Ko-fi-Verkäufen ab, prüfen Sie Zahlungs- und Auszahlungsbelege des Zahlungsdienstleisters statt eines nicht existierenden Ko-fi-Bankexportes.
Die Desktop-Apps exportieren Datum, Beschreibung und Betrag als CSV. Öffnen Sie die CSV in Excel und speichern Sie dort eine XLSX-Datei. Prüfen Sie das Ergebnis anhand Ihres eigenen PDFs; die Unterstützung hängt vom Auszugsformat ab.
Vor dem Einzahlungsvergleich dem Zahlungsweg folgen
Die Verkaufs-/Unterstützungshistorie des Creators, die Transaktionshistorie des Dienstleisters und der Kontoauszug beschreiben verschiedene Stufen. Halten Sie fest, welcher Dienst jede Zahlung erhielt. Die Zahlungsmethode zeigt einen Prüfweg, beweist aber noch nicht die Zugehörigkeit eines Verkaufs zu einer Bankgutschrift.
- Öffnen Sie in Ko-fi Payments and orders und sichern Sie über CSV die Zahlungshistorie. Behalten Sie gelieferte Methode und Kennungen; der Export enthält auch eingezogene Steuern neben den Zahlungsbeträgen.
- Verwenden Sie für eine automatische Stripe-Auszahlung den Payout reconciliation report. Wählen Sie den passenden Zeitraum der erwarteten Ankunft, öffnen Sie die Auszahlung und laden Sie die detaillierte CSV. Behalten Sie
automatic_payout_id,balance_transaction_id, Währung sowie Brutto-/Gebühren-/Nettowerte. - Sammeln Sie für PayPal den passenden Activity Download für die betreffenden Daten. Behalten Sie Currency, Gross, Fee, Net, Transaction ID und Reference Txn ID. Prüfen Sie die tatsächliche Auszahlung getrennt von der ursprünglichen Kundenzahlung.
- Ordnen Sie Dienstleisterbelege einer vorgelegten Bankbeobachtung nur zu, wenn Referenzen, Ziel, Währung und weitere Belege den Zusammenhang stützen. Andere Guthaben und ungeklärte Mitglieder bleiben außerhalb der bestätigten Banksumme.
Ko-fis Zahlungserklärung beschreibt den direkten Dienstleisterweg. Die aktuelle Steuer-/Exportanleitung nennt Payments and orders; ältere Anweisungen mit History können vom heutigen Menü abweichen.
Ko-fi-Gebühren, Dienstleistergebühren und andere Verkäufe trennen
Die Gebührenerklärung trennt Ko-fis Servicegebühr von PayPal- oder Stripe-Verarbeitungsgebühren. Die Ko-fi-Gebühr kann als Stripe Application Fee oder PayPal Partner Fee erscheinen. Dadurch werden andere Abzüge nicht zu Ko-fi-Gebühren; Beträge hängen von Creator-Konfiguration und Dienstleisterbedingungen ab.
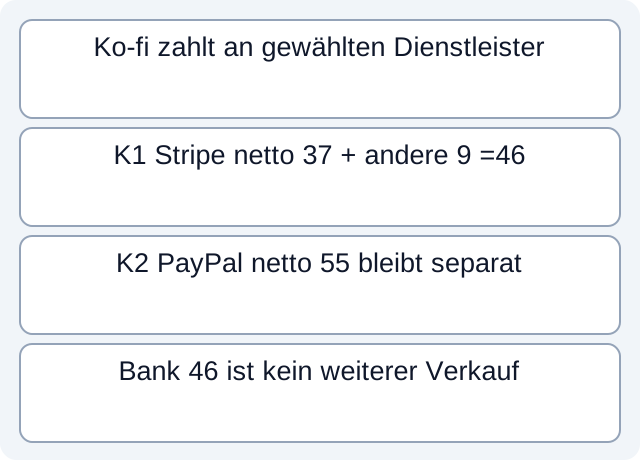
Unsere fiktiven Daten enthalten Ko-fi-Verkauf K1=40 EUR über Stripe, mit vorgegebenen Plattformgebühren 2 und Verarbeitungsgebühren 1: Nettobeitrag 37. Dieselbe automatische Stripe-Auszahlung P1 enthält einen fremden Verkauf mit netto 9. P1 umfasst somit 46; eine separat vorgegebene Bankbeobachtung B1 erfasst diese 46. Der Vergleich mit K1=40 oder allen Ko-fi-Verkäufen 100 verwendet eine falsche Grundgesamtheit.
K2=60 ging dagegen über PayPal. Vorgegebene Plattform-/Verarbeitungsgebühren von 3 und 2 ergeben dort eine Guthabenbewegung von 55. Der Fall enthält keinen PayPal-Bankeingang. Diese 55 fehlen weder in Stripe P1 noch sind sie als Bankeingang belegt. Innerhalb von K1 brutto 40 benennt das Szenario außerdem eingezogene Steuern 4; diese Zahlungsbrücke entscheidet nicht über deren Erfassung oder Meldung.
| Fiktive Grundgesamtheit | EUR | Banknachweis |
|---|---|---|
| K1 nach vorgegebenen Stripe-Gebühren | 37 | Bestandteil von P1, nicht ganz P1 |
| Anderer Stripe-Verkauf nach Gebühr | 9 | Ebenfalls Bestandteil von P1 |
| P1 / Bankbeobachtung B1 | 46 / 46 | Vom Szenario vorgegebene Beziehung |
| K2 nach vorgegebenen PayPal-Gebühren | 55 | Nachgelagerter Eingang unbekannt |
Die CSV mit zwei Dienstleistern, Bank-/Steuerbeobachtungen und ausgeführten Ergebnisse verwenden konstruierten Lehrstoff. Verkaufszuordnungen sind ausdrücklich vorgegeben; die Prüfungen belegen weder einen automatischen Ko-fi-Dienstleister-Abgleich noch native Exportformate oder reale Bankeingänge. Beispielgebühren sind vorgegebene Beträge, keine aktuellen Tarife.
Fehlende Nachweise je Dienstleister offenhalten
Stripes Bericht für automatische Auszahlungen bestimmt nicht allgemein die Mitglieder manueller oder sofortiger Auszahlungen. Erwartete Ankunft und Berichtsverfügbarkeit unterscheiden sich zudem vom beobachteten Bankbuchungstag. Halten Sie die tatsächliche Auszahlungsmethode fest, bevor Sie einen fehlenden Detailbericht als fehlgeschlagene Zahlung behandeln.
PayPals optionale Bank Reference ID ist standardmäßig nicht ausgewählt und kann leer sein. Das beweist nicht, dass keine Auszahlung erfolgte. Dokumentiert sind sieben Jahre Berichtsabdeckung bei höchstens zwölf Monaten pro Bericht; große CSV-/TAB-Downloads können auf ZIP-Teile verteilt werden. Bewahren Sie alle Teile des angefragten Zeitraums auf. Für das getrennte Problem doppelter Bank-/PayPal-Zählung siehe PayPal-Saldowirkung.
Fordern Sie fehlende Dienstleister- oder Bankbelege an, ohne zum Ausgleich eine neue Auszahlung auszulösen. Ein weiterer Einzahlungsbeleg ist kein zusätzlicher Verkauf. Steuerzuordnung und tatsächliche Gebührenstreitigkeiten brauchen eigene Nachweise und die jeweils erforderliche fachliche Beurteilung.
Für einen Bankbeleg nur als PDF laden Sie LocalExtract herunter. Die App extrahiert ein PDF lokal in date,description,amount-CSV zur Kontrolle; sie verbindet sich nicht mit Ko-fi, PayPal oder Stripe.
Offizielle Dokumentation geprüft am 17. Oktober 2026.
LocalExtract Team
Wir entwickeln LocalExtract, einen Kontoauszug-Konverter für den Desktop. Fragen oder Korrekturen? Kontakt · Redaktionsrichtlinien